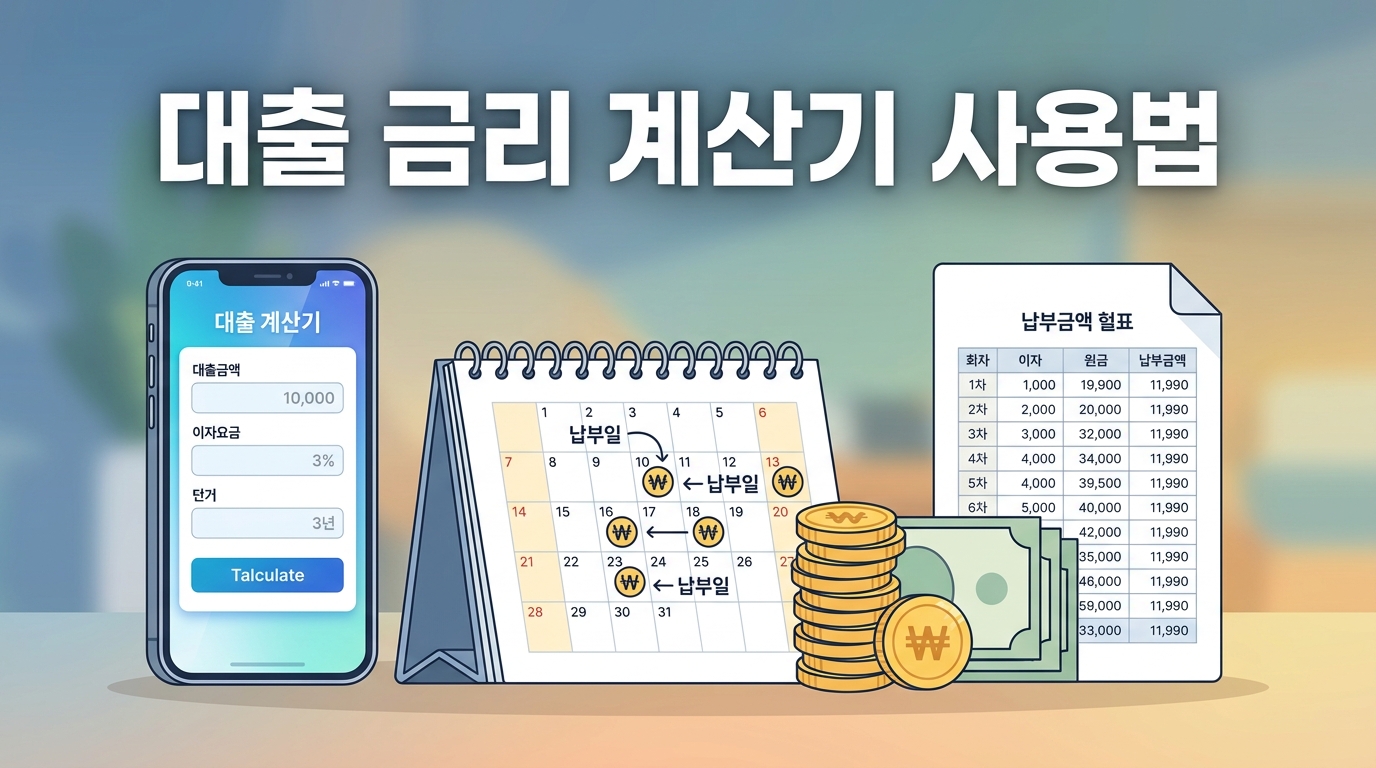
대출 금리 계산기 사용법의 핵심은 입력 4가지(대출 금액·연 금리·대출 기간·상환 방식)를 넣고 월 납입액·총이자·상환 일정을 뽑아내는 것이지만, 진짜 갈림길은 그다음입니다. 같은 금액·같은 금리라도 상환 방식에 따라 총이자가 최대 2배 이상 벌어지고, 계산기에 찍힌 금액을 은행이 그대로 빌려주지도 않습니다. 이 글은 계산기 화면 안쪽(입력·결과 해석)과 화면 바깥쪽(DSR 규제) 두 축을 나눠 비교합니다.
대출계산기, 어디 것을 쓰느냐부터 갈린다
민간 사이트 계산기는 화면이 깔끔하지만 상환 일정표를 요약만 보여주는 경우가 많습니다. 반면 공식 기관 계산기는 월별 원금·이자·잔액을 끝까지 뽑아줍니다. 목적이 다르니 쓰는 곳도 달라야 합니다.
| 제공 기관 | 주소 | 강점 |
|---|---|---|
| 금융감독원 | fss.or.kr | 주택담보대출 전용, 월별 원금·이자·잔액 전체 출력 |
| 한국주택금융공사 | hf.go.kr | 보금자리론 등 정책상품 특화, 중도상환수수료 계산 포함 |
| 저축은행중앙회 | fsb.or.kr | 저축은행 대출 조건 확인에 적합 |
주택담보대출 이자 계산이 목적이면 금융감독원 쪽이 상환 일정표까지 다 보여줘서 편하고, 보금자리론을 검토 중이거나 중도상환을 염두에 뒀다면 주택금융공사 계산기가 낫습니다. 금융상품 조건을 한자리에서 비교하고 싶다면 금융감독원 금융소비자정보포털 파인에서 계산기와 금리 정보를 함께 확인하는 편이 효율적입니다.
대출 금리 계산기 사용법: 입력 4단계에서 틀리는 지점
입력 자체는 1분이면 끝납니다. ①대출 금액 ②연 금리 ③대출 기간 ④상환 방식, 이 네 가지면 월 납입액과 총이자, 상환 일정이 나옵니다. 문제는 각 칸에 무엇을 넣느냐입니다.
연 금리 칸에 은행 광고에 뜬 최저금리를 넣으면 결과 전체가 낙관 쪽으로 기웁니다. 우대금리를 다 채웠을 때의 숫자이기 때문입니다. 대출 기간은 개월 수와 연 수 단위를 헷갈리기 쉬운데, 360을 30년으로 착각해 입력하면 월 납입액이 완전히 달라집니다.
가장 결과를 크게 흔드는 칸은 네 번째, 상환 방식입니다.
대출 상환방식 비교: 원리금균등 vs 원금균등 vs 만기일시
이자의 뼈대는 단순합니다. 이자 = 대출 잔액 × 연금리 × 기간(일수/365). 원금을 갚을수록 잔액이 줄고, 잔액이 줄면 이자도 줄어듭니다. 세 방식의 차이는 결국 ‘잔액이 얼마나 빨리 줄어드느냐’의 차이입니다.
| 구분 | 월 납입 구조 | 총이자 | 맞는 사람 |
|---|---|---|---|
| 원리금균등상환 | 매달 동일 금액 | 중간 | 월 지출을 고정해 관리하려는 급여 생활자 |
| 원금균등상환 | 원금 일정, 이자 점차 감소 | 가장 적음 | 초기 부담을 감당할 현금흐름이 있는 경우 |
| 만기일시상환 | 이자만 납부, 만기에 원금 일시 | 가장 많음 | 만기 전 목돈 유입이 확정된 단기 자금 |
같은 금액·같은 금리·같은 기간을 넣어도 총이자가 방식별로 최대 2배 이상 차이 납니다. 계산기에서 방식만 바꿔 세 번 돌려보라는 조언이 상투적으로 들려도, 이 격차 때문에 실제로 값어치가 있습니다.
이자계산기 결과 읽는 법과 실제 납입액이 어긋나는 이유
결과 화면에서 봐야 할 것은 월 납입액 하나가 아닙니다. 총이자(대출의 진짜 가격), 상환 일정표의 초기 구간(원금 대비 이자 비중), 만기 시점 잔액 이 세 가지를 같이 봐야 판단이 섭니다.
그리고 계산기 숫자는 대체로 딱 맞아떨어지지 않습니다. 계산기는 월 30일 기준으로 균일하게 돌리지만 실제 은행은 그달의 실제 일수로 일할 계산하기 때문입니다.
가정 계산 예시 — 잔액 3,000만원, 연 금리 5%(설명용 가정치)일 때 위 공식을 그대로 적용하면
- 30일 달: 3,000만원 × 5% × 30/365 = 약 123,287원
- 28일 달: 3,000만원 × 5% × 28/365 = 약 115,068원
- 31일 달: 3,000만원 × 5% × 31/365 = 약 127,397원
같은 잔액인데도 2월과 1월의 이자가 약 1만 2천원 벌어집니다. 여기에 변동금리 반영 시점, 약정 조건까지 얹히면 오차는 더 생깁니다. 정확한 금액은 계약할 금융회사에 확인하는 것이 맞습니다.
계산기 금액과 은행 한도가 다른 진짜 이유: DSR 계산 방법
계산기에서 ‘월 80만원이면 감당 가능하겠다’는 결론을 내고 창구에 갔다가 한도가 훨씬 적게 나오는 일이 잦습니다. 계산기는 이자를 계산할 뿐, 규제를 계산하지 않기 때문입니다.
2026년 현재 DSR(총부채원리금상환비율) 상한은 1금융권 40%, 2금융권 50%입니다. 주담대·신용대출·기타대출의 연간 원리금을 전부 합산해 연소득 대비 이 비율을 넘길 수 없습니다.
| 연소득 5,000만원 가정 | DSR 상한 | 연간 원리금 허용치 |
|---|---|---|
| 1금융권(은행) | 40% | 2,000만원 |
| 2금융권 | 50% | 2,500만원 |
차이는 연 500만원, 월로 치면 약 41만원입니다. 다만 이미 쓰고 있는 신용대출·카드론 원리금이 이 한도를 먼저 잡아먹는다는 점을 빼먹으면 안 됩니다.
여기에 하나가 더 붙습니다. 스트레스 DSR 3단계가 2025년 7월 1일부터 시행되면서 사실상 전 금융권·전 가계대출에 스트레스 금리가 100% 적용됩니다. 수도권은 스트레스 금리 1.5%였다가 2025년 10·15 대책으로 3.0%까지 추가 상향됐고, 지방 주담대는 2026년 6월 30일까지 2단계(0.75%)를 유지한 뒤 조정될 예정입니다.
쉽게 말해, 한도를 계산할 때는 실제 약정금리가 아니라 그 위에 가산금리를 얹은 금리로 원리금을 따진다는 뜻입니다. 그래서 이자계산기로 뽑은 월 납입액이 감당 가능해 보여도 한도 산정에서는 더 무거운 금액으로 잡혀 대출 가능액이 줄어듭니다.
계산기는 ‘이 대출을 갚을 수 있는가’를 알려주고, DSR은 ‘이 대출을 받을 수 있는가’를 결정합니다. 둘은 다른 질문입니다.
거치기간·중도상환·고정vs변동, 시나리오를 겹쳐 보는 법
계산기의 진짜 쓸모는 한 번 돌리는 데 있지 않고, 조건 하나씩만 바꿔가며 여러 번 돌려 비교하는 데 있습니다. 권할 만한 조합은 세 가지입니다.
첫째, 거치기간 유무. 거치 기간에는 원금이 줄지 않으니 잔액이 그대로 유지되고, 앞의 공식대로 이자가 최대치로 붙습니다. 참고 수준의 시산이지만 3,000만원 대출에서 6개월 거치를 추가하면 총이자가 약 40만~80만원 늘어난다는 계산도 있습니다. 초기 부담은 가벼워지고 전체 비용은 무거워지는 맞바꿈입니다.
둘째, 중도상환. 한국주택금융공사 계산기는 중도상환수수료 계산 기능을 포함하고 있어, 3년 안에 목돈으로 갚을 계획이라면 수수료를 포함해 이득인지 손해인지 먼저 확인할 수 있습니다.
셋째, 고정금리와 변동금리. 변동금리 쪽은 지금 금리 그대로 넣지 말고, 금리가 오른 상황을 가정해 한 번 더 돌려보는 게 안전합니다. 스트레스 DSR이 가산금리를 얹어 한도를 재는 이유와 같은 논리입니다.
원금균등이 항상 유리한가: 반론과 예외
총이자만 보면 원금균등상환이 이깁니다. 그런데 그 표만 보고 선택했다가 초기 몇 년을 버티지 못하면 의미가 없습니다. 원금균등은 첫 회차 납입액이 가장 크고 거기서부터 줄어드는 구조라, 대출 초기에 현금흐름이 가장 빠듯한 시점과 부담 최대 구간이 정확히 겹칩니다.
조건별로 갈라보면 이렇습니다. 소득이 고정적이고 지출 관리가 우선이라면 원리금균등이 낫습니다. 여유 자금이 있고 총 비용을 줄이는 게 목표라면 원금균등이 낫습니다. 만기 전 확정된 목돈 유입(전세보증금 반환 등)이 있는 단기 자금이라면 만기일시가 합리적일 수 있지만, 만기에 원금을 못 갚으면 그때 가서 조건이 나빠질 위험을 함께 짊어집니다.
거치기간도 마찬가지입니다. 소득 공백이 예정돼 있다면 거치는 방어책이지만, 단지 지금 납입액을 줄이고 싶어서 넣는 거치는 비용만 늘리는 선택입니다.
또 하나, 계산기 결과를 신용점수나 실제 승인 여부와 혼동하면 안 됩니다. 계산기는 조건을 넣으면 무조건 답을 내주지만, 심사는 그렇지 않습니다.
자주 묻는 질문
계산기 결과가 은행 실제 납입액과 다른데 잘못 계산한 건가요?
계산기는 월 30일 기준 균일 계산을 쓰지만 은행은 월별 실제 일수(28~31일)로 일할 계산합니다. 2월처럼 일수가 적은 달은 계산기보다 적게, 31일인 달은 더 많이 나올 수 있고 변동금리 반영 시점이나 약정 조건도 차이를 만듭니다. 정확한 금액은 해당 금융사에 확인하세요.
원금균등상환이 항상 유리한 것 아닌가요?
총이자는 원금균등이 원리금균등보다 적게 나오지만 초기 월 납입액이 더 큽니다. 월 지출을 일정하게 유지하고 싶으면 원리금균등, 총이자를 줄이고 원금을 빨리 줄이고 싶으면 원금균등이 맞습니다.
계산기에서는 되는데 실제로 그만큼 못 빌리는 이유가 뭔가요?
2026년 현재 은행권 DSR 40%, 2금융권 50% 한도 규제에 스트레스 DSR 3단계(2025년 7월 시행)까지 적용되기 때문입니다. 기존 신용대출·카드론 원리금까지 모두 합산되므로 계산기 금액은 참고용으로만 보고 실제 한도는 금융기관에서 확인해야 합니다.
거치기간을 넣으면 총이자가 늘어나나요?
네, 거치 기간에는 원금이 줄지 않고 이자만 내기 때문에 총이자가 늘어납니다. 초기 월 부담은 줄지만 전체 비용은 커지므로 거치 유무를 각각 시뮬레이션해 비교하는 편이 좋습니다.
공식 계산기 중 어떤 걸 쓰는 게 정확한가요?
금융감독원(fss.or.kr) 계산기는 주택담보대출 전용으로 월별 원금·이자·잔액을 전부 출력하고, 한국주택금융공사(hf.go.kr) 계산기는 보금자리론에 특화돼 중도상환수수료 계산도 됩니다. 저축은행 대출은 저축은행중앙회(fsb.or.kr) 계산기를 쓰면 됩니다.
오늘 바로 할 것
정리하면, 제대로 된 대출 금리 계산기 사용법은 숫자 네 개를 넣는 기술이 아니라 방식·거치·규제 세 축을 겹쳐 보는 습관입니다. 아래 순서대로 30분만 써보세요.
- 공식 계산기(주담대는 fss.or.kr, 정책상품은 hf.go.kr) 접속해 같은 금액·금리·기간으로 상환 방식만 세 번 바꿔 총이자를 적어둔다.
- 거치기간 0개월과 6개월 두 번을 돌려 총이자 차이를 확인한다.
- 본인 연소득에 40%(2금융권 고려 시 50%)를 곱해 연간 원리금 허용치를 계산하고, 기존 대출 원리금을 빼서 남는 여력을 본다.
- 남은 여력 안에 들어오는 금액으로 다시 계산기를 돌린 뒤, 그 조건으로 금융회사에 실제 한도를 문의한다.
함께 보면 좋은 글